2020년 6월 디플레 전쟁(홍춘욱, 2020)
작성 시기 2020년 6월 · 최초 출간 2020
표기 기준·확인 내역
기존 독서노트에 기재된 출간 정보와 원서 식별 정보를 기준으로 정리했습니다. 외부 서지의 전수 검증을 완료한 항목이라는 뜻은 아닙니다.
표기는 작성 연도·월 → 책 제목 → (저자, 원서 최초 출간 연도) 순서입니다. 저자의 생몰년은 출판 연도에 넣지 않습니다. 이 자료의 변경 전·후 보기
원문 본문을 HTML로 옮겼습니다. 세부 서식은 Word 원본에서 확인할 수 있습니다.
디플레전쟁 (2020, 홍춘욱) 2020년 6월 23일
변화된 경제환경에서 디플레이션 우려의 현실화 2018년 1.5%성장, 2019년 0.4%성장
->경제는 정체되고 물가는 낮게 유지되는 가운데 금리는 낮지만
-> 사람들은 경기가 앞으로도 안 좋을 것 같으니까 소비를 억제하고 경제는 더욱 움츠러들게 된다.
저물가 저금리 환경 어떤 자산에 투자하는 것이 유리할까?
-주식? 부동산?
*중립형 투자 포트폴리오 (국민연금의 투자방식 벤치마킹 : 2010년~2019년 평균7.2%수익률 기록)
-> 72의법칙 72/년성장7.2% = 자산2배 증식에 걸리는 시간
(10년에 두배 20년에 4배의 증식 : 전세계적 기준으로 봐도 뛰어난 실적!!)
한국주식 (19%) TIGER 200추종
해외주식 (14%) KODEX 선진국MSCI WORLD 추종
국내채권 (52%) KOSEE 국고채10년 추종
골드원자재 (10%) KODEX골드 선물(H) 추종
단기자금 (5%) 현금보유
*치열한 경쟁속에서 지속적인 혁신추구 = 생산성향상 = 물가하락압력
GDP갭 = (실제GDP – 잠재GDP) / 잠재 GDP = 자신의 생산능력 실현정도를 표시함 (경기활성or 경기침체)
*세계경제의 동질화
-물가하락압박(생산성향상과 무한경쟁)
-제품가격인하(인터넷 정보open)
*미국 생산성 향상율 > 임금상승율
-기술혁신(생산성향상) + 세계화(싼물건유입=싼노동력으로 만든물건유입=인건비상승억제) + 고령화(돈 안씀)
-> 생산성이 좋아지고(효율증대), 싼 물건이 들어오고(임금억제), 노후준비(소비억제)로 인해 물가 낮게 유지
*정부가 돈을 풀어도 시중에 돈이 돌지 않는 이유는,
은행들이 안전하게 돈을 불리곳이 없고, 기업들 빌려줘도 부실화로 인해 돈 떼일까봐서 은행금고에 쌓아둠
*2008년 금융위기-------------(은행자기자본비율 12%)
2020년 코로나 실물경제위기------(자기자본비율 16%로 올렸기 때문에 은행은 전보다 건전한 상태임)
*디플레(심리위축+실물위축->경기침체)를 막기위해서 금리를 낮추고 돈을 푸는 정책은 당분간 지속될 것임.
*저금리 환경에서의 주식 (기업실적과 금리 및 수출액($)에 대한 자국환율의 영향을 받는다)
Ex) 시장금리 10%하에서 주가 20,000원이 주당순이익 1000원 = 배당수익률 5%면 10%금리보다 재미없음
-> 1000원 배당 / 금리5% = PER 20배
-> 20,000원이어야 / 주당순이익 1,000원 = PER 20배가 나오니까 (적정주가는 2만원)
(iii) 시장금리 2% 주당순이익 1000원일 때 적정주가는?
-> 1000원 배당 / 금리2% = PER 50배
-> 50,000원이어야 / 주당순이익 1,000원 = PER 50배가 나오니까 (적정주가는 5만원)
*금리가 급등하는 시장에서는 PER높은 기업은 위험에 빠지며 시중자금이 주식에서 채권으로 이동하게 됨.
-> 주식기대수익이 낮음(PER높아짐) 상대적으로 고평가될 위험 높아짐
-> 채권이자높고 금리높아서 주식보다 수익을 더 잘 낼 수 있으니까 자금이 주식에서 채권으로 이동한다.
*금리가 하락하는 시장에서는 PER 낮아질 가능성이 높기 때문에 주식비중 높이는 것이 좋다.
-> 주식기대수익 높아짐(PER낮아짐) 상대적으로 저평가되어 있기 때문에 나중에 수익률이 좋아질 확률 높음
-> 시중자금은 저금리 채권에 비해 주식수익률이 높기 때문에 채권에서 주식으로 자금이 이동한다.
*채찍효과 Bullwhip Effect
->P&G 기저귀 담당임원이 아기 출생 일정(수요일정)해서 주문도 일정하겠지 생각(짐작)했지만,
실제로는 (소비자<-소매상<-도매상<-제조사<-원자재수급)의 끝으로갈수록(즉 최초 원자재수급)변동성이
가장큰 (자재>제조>도매>소매>소비) 변동성 순서를 보인것을 발견했다. 다시말해서, 근본 수급면의
변동성이 가장 크기 때문에 소비자 측면의 예측만으로 수요공급을 맞출 수 없다는 사실을 발견함.
*한국 증시 변동성이 큰 이유
->수출주도 현실 (수출 실적 좋으면 기업이익 증가 -> 주식전망 개선)
(수출 실적 나쁘면 기업이익 감소 -> 주식전망 악화)
-> 찾잔속의 태풍 (주식 시장 규모가 상대적으로 작기때문에 외국인 매수매도에 따라 증기 폭락/폭등)
*달러 인덱스 : 7개국 (유로, 엔, 파운드, 프랑, 호주달러, 캐나다달러, 스웨덴크로나) 가중평균한 달러환율
->달러가치 상승 = 7개국 통화에 비해 달러가치 평가절상 (달러가격 내림)
->달러가치 하락 = 7개국 통화에 비해 달러가치 평가절하 (달러가격 오름)
*주식시장 변동신호
(i) 회사채 가산금리 상승 (회사 돈 빌리기 힘들어지는 신호 -> 경기불황전조 -> 기업수익성 악화초래)
회사채 가산금리 하락 (회사 돈 빌기기 쉬워진다는 신호 -> 경기상승신호 -> 기업수익성 개선기대)
(ii) 재정지출 확대 (경기어려움 예상하고 정부 돈 푸는 것이 경제에 좋은 더 좋은 효과를 발휘한다.)
cf)경기가 좋을 때 정부 돈을 시장에 풀면 오히려 인플레이션 위험생긴다.
*경기하락 시 투자방법
경기상승 시 투자방법
*금리하락 시 투자방법
금리상승 시 투자방법
저금리시대 부동산 투자
(i) 수요와 공급 (필요&충족) 주택수는 가구수에 수렴
주택(공급) 물량 >> 가구수(수요) 증가 ----> 부동산 하락
주택(공급) 물량 << 가구수(수요) 증가 ----> 부동산 상승
(ii) 대출금리 (금리&수익) 선진국에서는 80~90%의 대출받아서 집을 산다
고금리 시기 부동산은 약세를 보임 (대출이자 갚기가 어려움)
저금리 시기 부동산은 강세를 띰 (대출이자보다 지가상승 수익이 더 높기 때문에)
*미국 일본에서 주택붕괴
(i) 주택가격 급등(저금리기조)
(ii) 주택공급 과잉(비싸게 잘 팔리니까 많이 지음)
(iii) 주택시장 과열잡기 위해서 공격적인 금리 인상 (대출이자 감당하지 못하고 헐값에 집 내던져 폭락함)
*한국 (서울) 주택시장
(i) 300만호 중 매년 노후주택 2%개축한다면 6만호정도는 매년 개축필요함 (인구줄어도 기본적 공급요구됨)
(ii) 서울에는 양질의 일자리, 좋은 학국, 문화, 의료시설 등 최상의 주거조건 갖춤 (사람들이 들어오고 싶어함)
(iii) 저금리 대출이용한 주택구매 (자산투자처) : 구매연령층 20~30대 35%, 40대 30%, 50~60대 35% 비율
*Agglomeration (R&D 센터, 핵심인재 인프라, 생명공학, 디자인 등등)
( a large desnely populated area consisting of a city and its suburbs )
(인력시장, 사업&서비스 인프라, 지식&문화교류, 의료서비스 등등)
****저물가, 저금리 환경에서 주식과 부동산은 이중혜택 투자대상****
->풍부한 유동성으로 인해 저금리로 주식과 부동산으로 자금이 몰리면서 주가와 부동산 가격상승
->대출금리가 낮기 때문에 수익-비용 편익에서도 유리함
(따라서 주식과 부동산은 대규모 부실이나 특별한 사건이 없다면 장기적으로 볼때 좋은 투자처가 된다.)
cf) 주택시장의 안정성 (물가&경제상승분 이상 꾸준히 오르며, 쉽게 가격이 빠지지 않는 특성)
-> 1880~2010년까지 전세계 16개국 주식과 부동산의 실질 수익률은 년7%로 동일함.
-> 하지만 주식은 변동성이 크고, 주택은 주식에 비해 가격변동성이 작다. (더 안정적 수익 올림)
-> 주식수익에서 공제되는 비용은 배당+거래세+세금
부동산수익에서 공제되는 비용은 임대수수료+공과금+세금
*주식과 부동산의 대항마 채권시장
(성을 둘러싸고 보호하는 해자Moat : a deep&wide trench around a fortified place such as a castle)
*코로나 시기 (또는 평상시에도) 투자 유리한 기업
-브랜드 기업 : 코카콜라, 애플,
-교체 어려운 : MS, Adobe,
-고유 기술보유 : 유나이티드헬스, 화이자,
-저가고품질 : 아마존, 코스트코, 삼성, 현대차,
** 명목GDP대비 비금융(정부+민간+기업)부채비율 (국제결제은행의 글로벌부채 데이타베이스)
-> 미국은 유지되고 있고, 중국과 한국은 부채비율이 대폭 증가해서 거의 미국수준의 부채비율에 이름
2000년 미국 220% 2010년 미국 250% 2019년 미국 250%
한국 150% 한국 210% 한국 240%
중국 130% 중국 180% 중국 230%
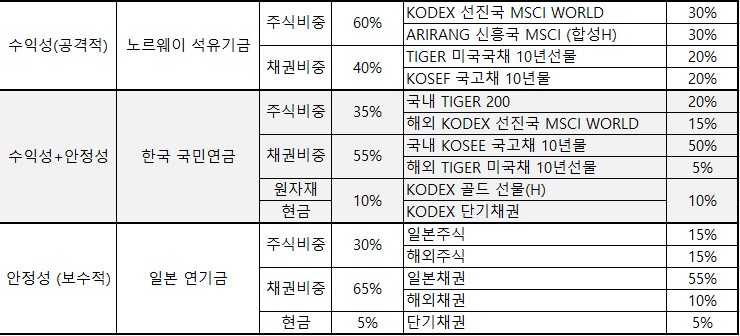
* 새로운 투자환경 : 저금리 / 저물가 / 재정확대(돈찍어서 돈풀기) 시대의 3가지 자산분배 투자전략
* 3대연기금 벤치마킹 : 노르웨이 석유기금 (적극적 수익성 추구) 30대 전후 (젊은 직장 초년생 권장)
한국 국민연금 (수익+안정 동시추구) 40대 전후 (우리에게 적합한 방식)
일본 연기금 (보수적 안정적 투자) 60대 이상 (노년층에게 적합한 방식)
* 부를 증식시킬 수 있는 방법
(i) 생산성을 향상시키거나 (교육투자, 기술투자, 인재유치) 싸게 잘 만들어서 많이 팔아 수익올리기
(ii) 부자나라 좋은 집안에 태어나거나 (유럽국가, 미국캐나다) 그냥 잘사는데 몸담고 있기
(iii) 천연자원을 많이 가지고 있거나 (카타르, 브루나이) 팔아먹을 자원이 많으면 됨
(1) 노르웨이 석유기금 (1971~현재까지 원유자금 사용안하고 기금조성 192조원, 년평균 6.4% 운용수익)
-> 72/6.4 = 12년만에 자산2배증식 (36년간 운용 / 12년마다2배 = 35년만에 6배 자산증식)
-> 주식비중 60%
채권비중 40%
(2) 한국 국민연금 (2001~2019년 년평균 9%수익)
-> 72/9 = 8년만에 2배 x 20/8 = 20년만에 5배)
-> 주식비중 35%
채권비중 55%
원자재&현금 10% (리벨런싱 : 경기상황에 따라 미세조정 *자전거 타면서 좌우로 균형잡는 것처럼)
(3) 일본 연기금 (2010년 이후 년평균 5.3% 수익)
-> 72/5.3 = 13년만에 2배 수준
-> 주식비중 30%
채권비중 65%
현금비중 5%
*소비자 저물가 (1%내외 상승 제자리 경제) 저금리 (돈이 넘쳐나는) 시대에 디플레이션(경기침체)은 어쩔 수 없는 경제 현실이다. 경제의 선진화(이미 완숙되어 개선의 여지가 적고) 노령화(경제활력 없기 때문에)시대에
부동산, 주식 같은 자산에 관심을 가지고 꾸준히 투자를 해야 한다.